京都中信アプリ
- 112.00 レビュー
- 3.4
- 開発者
- 京都中央信金
- リリース
- 2024/02/29
スクリーンショット
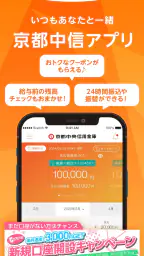
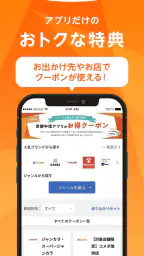
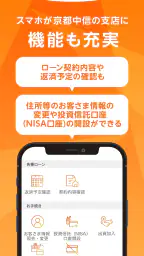
銀行の用事を思い立ったとき、わざわざ窓口へ向かう前にスマートフォンで確認できれば助かる。私はそんな場面を想定して、京都中央信用金庫が提供する京都中信アプリを使ってみた。金融カテゴリーのアプリらしく、日常の口座確認をスマートフォンへ寄せることが中心で、派手さよりも「いつもの確認を少し楽にする」方向にまとまっている。
無料で利用でき、対象年齢は3歳以上。公開日は2024年2月29日で、現在のバージョンは1.10.0、Androidでは7.0以降に対応している。評価は平均3.4で、評価数はおよそ260件、レビュー数は110件あまり。インストール数は10万件を超えており、京都中央信金を普段から使っている人が、日常の金融手続きをスマホで扱うための選択肢として定着しつつある印象だ。
口座を確認したいところから始まる、実際の使い方
最初に考えるのは「何を確認したいか」
このアプリを開く前に、目的を一つに絞っておくと使いやすい。たとえば、引き落とし前に残高を見たい、入金が反映されたか確かめたい、最近の取引を確認したい、といった具合だ。銀行アプリを何となく開くと、残高、履歴、各種案内が並び、必要な情報へ進むまでに迷いやすい。私は先に用件を決めてから開くほうが、短時間で済ませやすいと感じた。
特に便利なのは、外出前の確認を自宅で済ませられることだ。家賃やカード利用分などの引き落としが近い日に、駅へ向かう途中で残高を確認したい場合でも、支店やATMを探す必要がない。現金を引き出す必要があるかどうかを判断する前段階として使えるため、銀行へ行く回数を減らしたい人には相性がいい。
初回利用では、急がずに登録を進める
金融アプリの初回設定は、一般的なニュースアプリや買い物アプリより慎重に進めたい。私は、口座情報や本人確認に関わる入力をする時間を確保し、移動中ではなく落ち着いた場所で始めることを勧める。入力内容を手元の通帳やキャッシュカードと照らし合わせながら進めれば、数字の打ち間違いにも気づきやすい。
ここでの実用的なコツは、登録を始める前に、アプリで使う情報をまとめておくことだ。通帳などを別の部屋に置いたまま進めると、途中で探すことになり、入力画面の有効時間や自分の集中が途切れやすい。金融サービスでは、急いで何度もやり直すより、一度で正確に進めるほうが結果的に早い。
また、スマートフォンを家族と共用している人は、誰の口座を登録するのかを最初に決めておきたい。自分の残高を見るためのアプリとして使うのか、家計管理の補助として家族と確認するのかで、端末の扱い方が変わる。銀行情報を扱う以上、便利さだけでなく、端末を誰が操作できる状態なのかも考えておく必要がある。
確認の流れは短いが、目的を混ぜないのがコツ
日常的な使い方では、アプリを起動し、必要な認証を済ませ、残高や取引内容を確認するという流れになる。私は一度の操作で複数の用件を片づけようとせず、まず残高、次に履歴という順番に分けるほうが見落としにくいと思う。引き落としの有無を確認したいだけなのに、古い取引まで細かく追い始めると、必要な判断が遅くなるからだ。
反対に、家計簿へ記録する目的なら、履歴を見た時点で日付、金額、内容をまとめて確認しておくとよい。後から思い出そうとすると、同じ金額の支払いを取り違えやすい。アプリを単なる残高表示の道具として終わらせず、家計の確認タイミングに組み込むと、使う価値が上がる。
残高確認と家計管理を同じ画面だけで完結させようとしないことも大切だ。銀行アプリは口座の状態を確かめるのに向いているが、複数の銀行、現金、電子マネー、クレジットカードまで一つの家計簿として整理したい場合は、専用の家計管理アプリや表計算のほうが見通しやすい。京都中央信金の口座を正確に確認する役割と、家計全体を分析する役割を分けると、無理なく使える。
家族や会計担当者へ渡す情報を整理する
この種のアプリを一人で使う場合でも、結果を誰かへ伝える場面はある。たとえば、家族から「今月の引き落としは大丈夫か」と聞かれたとき、アプリで口座の状態を見てから必要な範囲だけ伝える。画面をそのまま見せるのではなく、金額や確認結果だけを口頭で共有するほうが、個人情報を広げずに済む。
小さな事業や自治会の会計で京都中央信金を使っている場合も、担当者が確認した内容を別の担当者へ渡す流れを先に決めておくと安心だ。ただし、ログイン情報を複数人で使い回す発想は避けたい。アプリを便利にするために、口座情報の管理を曖昧にしてしまうと本末転倒になる。誰が確認し、何を記録し、どこまで共有するのかを決めてから運用するのが現実的だ。
外出先で使うときに気をつけたいこと
駅や店内で残高を確認したくなることはあるが、私は人の多い場所では画面を長く表示しないようにしている。残高や取引履歴は、本人にとっては日常的な情報でも、周囲から見られてよい情報とは限らない。確認が終わったら画面を閉じ、端末を置き忘れないところまでを一つの手順に含めたい。
スマートフォンの買い替えや機種変更を予定している人は、移行前にアプリの利用方法を確認しておくとよい。金融アプリは、一般のゲームのように端末を変えればすぐ続きから使えるとは限らない。新しい端末で再設定が必要になる可能性を考え、古い端末を先に初期化しないことが安全な進め方だ。
ATMや窓口との役割分担
京都中信アプリを使い始めても、ATMや窓口が不要になるわけではない。残高や取引の確認はスマートフォン向きだが、現金の入出金、相談、複雑な手続きなどは、従来の窓口やATMのほうが適している。私は「アプリで確認してから必要な行動を決める」という順番が一番無駄が少ないと感じた。
たとえば、現金が必要か分からないままATMへ向かうのではなく、まずアプリで残高と直近の動きを見る。必要額が明確になれば、引き出し過ぎを防ぎやすい。逆に、アプリで確認した数字だけでは判断できない相談があるなら、早めに窓口へ切り替える。この切り替えを迷わないことが、金融アプリを使ううえでの重要な判断だ。
使った結果、便利さを感じる場面
私が一番使いやすいと思ったのは、支払いの前後を短時間で確認できる場面だ。朝、家を出る前に残高を見て、夜に大きな引き落としが反映されたかを確認する。これなら通帳記入のためだけに外出する必要がなく、確認の習慣も作りやすい。
給料や振り込みを待っているときにも、反映を確認するために何度もATMへ行かずに済む。もちろん、スマートフォンを開いて確認する手間は残るが、移動時間と待ち時間を使わずに済む点は大きい。京都中央信金を生活の中心口座として使っている人ほど、この小さな短縮を何度も受けられる。
一方で、複数の金融機関を使っている人は、確認先がこのアプリだけでは足りない。私は、京都中央信金の口座を詳しく見るときは本アプリ、全口座の残高を横断的に把握するときは家計管理サービス、現金を扱うときはATMというように使い分けるのがよいと思う。一つのアプリですべてを済ませるより、役割を分けたほうが確認ミスを減らせる。
評価から見える、向いている人と迷う人
平均評価は3.4で、評価はおよそ260件集まっている。数字だけで良し悪しを決めるべきではないが、誰にとっても完全に不満なく使えるタイプではないことは意識しておきたい。金融アプリは、端末環境、入力への慣れ、銀行サービスを使う頻度によって体感が変わるからだ。
京都中央信金を主な口座として使い、残高や取引を自分のスマートフォンで確認したい人には、試す価値がある。無料で始められるため、紙の通帳やATM確認を少し減らしたい人にも向いている。年齢制限は3歳以上なので、対象年齢の面で大きく構える必要はないが、実際の口座操作は保護者や本人が責任を持って行うべきだ。
反対に、銀行をまたいだ資産管理、投資の分析、支出の自動分類などを最優先する人には、専門の金融管理サービスのほうが合う可能性が高い。また、スマートフォンの操作や認証に強い抵抗がある人は、無理に移行せず、窓口やATMを中心に使うほうが安心できる。便利さは、使い続けられて初めて意味がある。
途中で流れが止まりやすいところ
最も起こりやすい摩擦は、初回設定や認証で手が止まることだと思う。金融アプリでは安全性を優先する必要があり、入力や確認が簡単すぎると逆に不安になる。私は、うまく進まないときに同じ操作を何度も繰り返さず、入力内容を最初から確認し直すほうがよいと考えている。
通信状態が不安定な場所や、端末の動作が重い状態で使うのも避けたい。ボタンを連続して押すと、処理が重複したように見えたり、画面の切り替えを判断しにくくなったりする。画面が変わらないときは少し待ち、現在どの画面にいるのかを確認してから次へ進む。急いでいる朝ほど、この一呼吸が重要になる。
機種変更、端末の紛失、ログイン情報の忘却など、普段と違う状況では、アプリだけで解決しようとしないことも大切だ。必要なら京都中央信金の案内や窓口へ相談する。特に、端末をなくした可能性がある場合は、便利さよりも口座情報の保護を優先し、放置しないほうがよい。
最後に、私ならこう使う
私ならこのアプリを、京都中央信金の口座を確認するための専用窓口として使う。朝に大きな支払いの前提を確認し、入金や引き落としが気になる日に履歴を見る。家計全体の分析は別の道具に任せ、アプリ内で必要以上に情報を整理しようとはしない。
開発元は京都中央信金で、無料で利用できる点は試しやすい。100Kを超えるインストール実績もあり、地域の信用金庫を使う人にとって現実的な選択肢になっている。アプリの概要に掲げられている「今よりもっと便利に」という方向性は、私の印象でも、生活の金融確認をスマートフォンへ移すという意味では納得できる。
ただし、アプリを入れれば銀行の用事がすべて終わるわけではない。残高確認と取引確認はスマホ、現金はATM、相談や複雑な手続きは窓口という分担を理解しておく必要がある。そこを踏まえれば、京都中央信金を普段使いしていて、確認のための外出を減らしたい人には、地味ながら役立つアプリだ。逆に、銀行を横断した高度な管理を求める人には、別のサービスを組み合わせる前提で選ぶのがよい。
私の結論は、口座の状態を自分のタイミングで確かめたい人にはおすすめできるが、最初の設定と端末管理を丁寧にできる人向け、というものだ。日々の確認を短く済ませる道具として割り切れば、京都中央信金を使う生活に自然に組み込みやすい。
ハイライト
- 残高や入出金明細をスマートフォンですぐ確認できる
- 振込などの銀行取引をアプリから手軽に行える
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 京都中央信用金庫の店舗・ATM情報を探しやすい
- 紙の明細を減らせて、日常の口座管理を効率化できる
制限
- 利用には京都中央信用金庫の口座や所定の登録が必要
- 対応端末やOSのバージョンによって利用できない場合がある
- メンテナンス中は一部のサービスを利用できない
- 振込などの手続きで別途手数料が発生することがある
- スマートフォンの紛失時は利用停止などの対応が必要
よくある質問
京都中信アプリとは、どのようなアプリですか?
京都中信アプリは、京都中央信用金庫の口座をスマートフォンから確認・管理するための公式アプリです。残高照会や入出金明細の確認など、窓口やATMへ行かずに利用できる機能が用意されています。対応する口座や利用できるサービスは契約内容によって異なるため、ダウンロード前に公式案内で確認しておくと安心です。
利用を始めるために必要なものは何ですか?
利用開始時には、京都中央信用金庫の対象口座、キャッシュカードや本人確認に必要な情報、登録するスマートフォンが必要になる場合があります。初回登録では、電話番号や暗証情報の入力、SMS認証などを求められることがあります。手続き内容は時期や端末によって変わる可能性があるため、画面の案内を確認しながら登録してください。
京都中信アプリで残高や入出金明細を確認できますか?
対象となる普通預金口座などを登録すれば、アプリから現在の残高や入出金明細を確認できます。紙の通帳を開く代わりに、外出先でも最近の取引を確認できる点が便利です。ただし、表示対象となる口座や明細の保存期間、更新タイミングには条件があります。重要な取引については、必要に応じて公式の明細や通帳でも確認してください。
スマートフォンを機種変更した場合や、アプリを削除した場合はどうなりますか?
スマートフォンの機種変更やアプリの再インストールを行うと、再登録や本人確認が必要になる場合があります。旧端末を処分する前に、登録情報や認証方法を確認しておくことが大切です。また、スマートフォンを紛失した場合は、不正利用を防ぐために端末のロック機能を使い、必要に応じて京都中央信用金庫へ速やかに連絡してください。
京都中信アプリの利用料金や安全性について知りたいです。
アプリ自体は無料でダウンロードできる場合でも、通信料や一部サービスの手数料が発生する可能性があります。利用料金の詳細は、公式サイトやアプリストアの説明で確認してください。安全に使うため、OSとアプリを常に最新状態に保ち、暗証番号や認証コードを他人に伝えないことが重要です。不審なメールやリンクからではなく、公式ストア経由で入手してください。


